
Taxele de depozitare, impozitarea incinerării și extinderea EU ETS redesenează piața europeană a deșeurilor
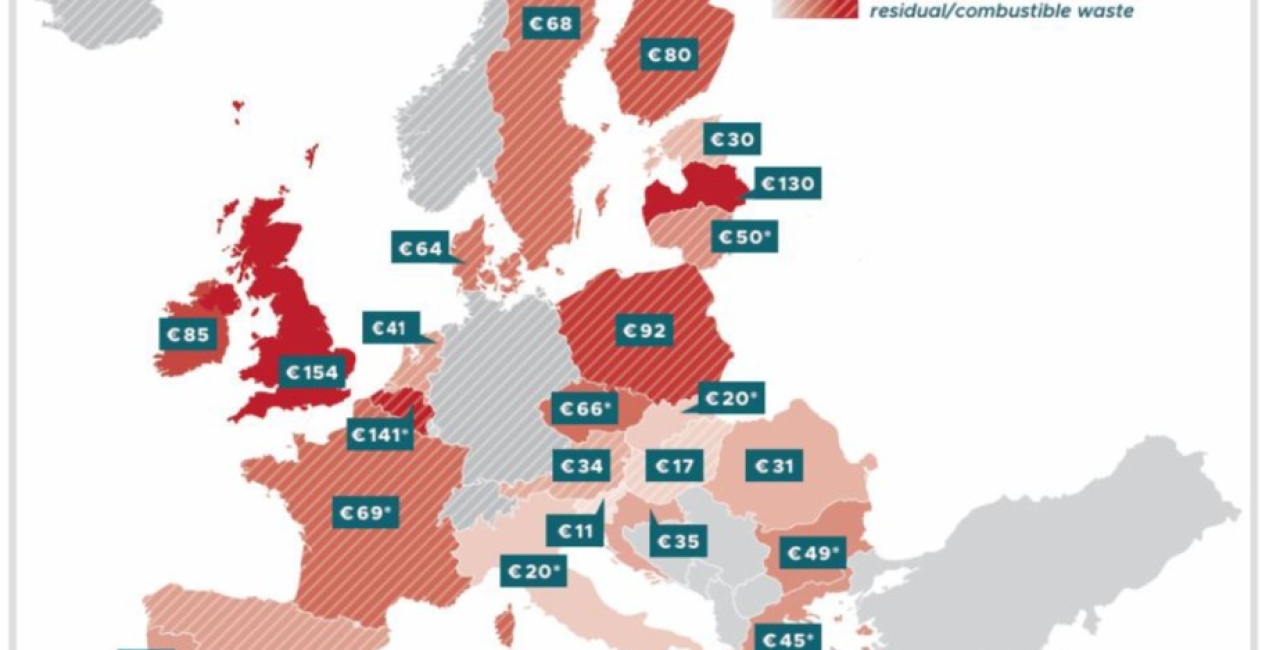
(Taxe de depozitare si restrictii in imaginea de mai sus)
Un studiu al RDF Industry Group, care compară regimurile fiscale aplicabile deșeurilor reziduale în 38 de țări europene, evidențiază o problemă structurală a politicilor europene de mediu: în timp ce Uniunea Europeană urmărește reducerea depozitării, creșterea reciclării și valorificarea resurselor, diferențele dintre sistemele naționale de taxare pot influența decisiv locul și modalitatea în care deșeurile sunt tratate. În perspectiva extinderii sistemului EU ETS la incinerarea deșeurilor, această fragmentare riscă să devină și mai relevantă.
O piață europeană, 38 de regimuri fiscale diferite
Tranziția către o economie circulară presupune mai mult decât stabilirea unor obiective de reciclare și adoptarea unor reglementări care să limiteze eliminarea deșeurilor. Ea depinde și de existența unui cadru economic în care alternativele la depozitare să fie disponibile, competitive și capabile să atragă investițiile necesare. Or, tocmai în această zonă apare una dintre vulnerabilitățile politicii europene privind gestionarea deșeurilor: lipsa unei abordări coerente a fiscalității aplicate diferitelor operațiuni de tratare.
Raportul The Uneven Playing Field – How Europe’s Waste Taxes Distort Recovery, Landfill and Trade, publicat de RDF Industry Group, analizează diferențele dintre taxele de depozitare, impozitele aplicate incinerării și restricțiile privind eliminarea deșeurilor în 38 de țări europene. Mesajul central este că instalațiile de tratare și valorificare a deșeurilor reziduale funcționează într-o piață europeană interconectată, dar sunt supuse unor condiții fiscale naționale foarte diferite.
Această discrepanță nu este una pur contabilă. Fiscalitatea influențează costul relativ al diferitelor soluții de tratare și, implicit, deciziile operatorilor, ale autorităților contractante și ale generatorilor de deșeuri. În anumite condiții, o instalație eficientă din punct de vedere tehnic și de mediu poate deveni mai puțin competitivă decât o alternativă mai puțin performantă, exclusiv din cauza diferențelor de impozitare.
Problema devine deosebit de importantă în cazul deșeurilor reziduale, adică al fracției care rămâne după aplicarea măsurilor de prevenire, colectare separată, sortare și reciclare. Pentru această categorie, opțiunile disponibile includ depozitarea, incinerarea cu recuperare de energie și alte forme de tratare, în funcție de caracteristicile deșeurilor și de infrastructura existentă.
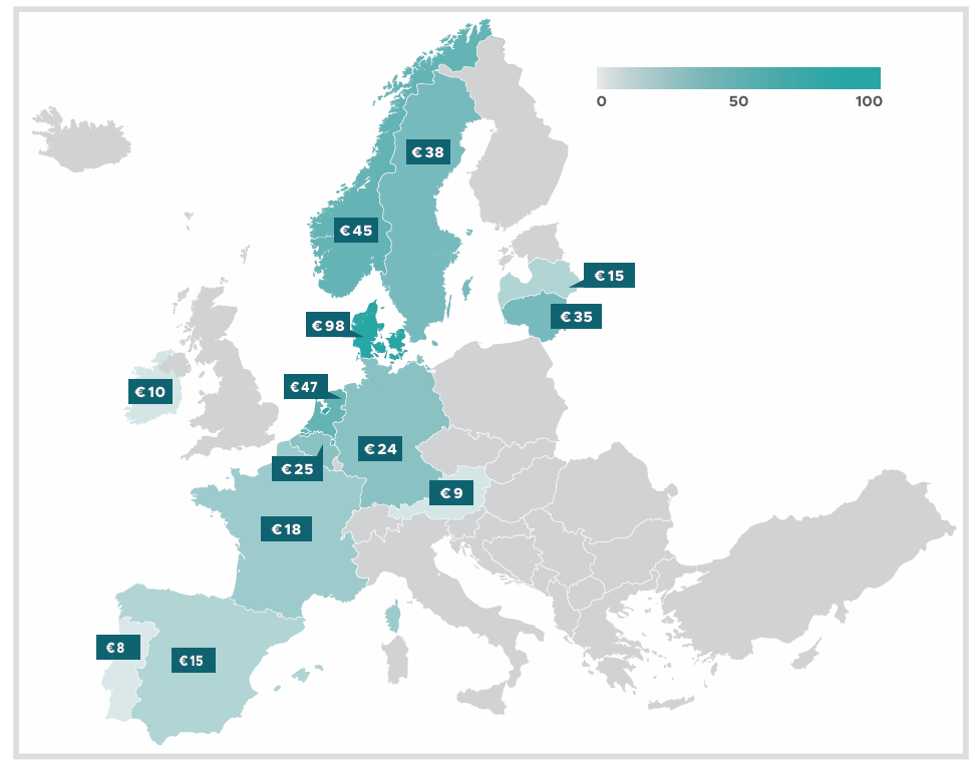
(taxe de incinerare in UE)
Într-o piață care ar funcționa coerent, alegerea între aceste opțiuni ar trebui să reflecte, în primul rând, performanța de mediu, eficiența energetică, disponibilitatea capacităților și costurile reale ale fiecărei soluții. În practică, raportul atrage atenția că regimurile fiscale naționale pot modifica această ecuație.
Taxele de incinerare: diferențe semnificative între state
Potrivit datelor sintetizate de RDF Industry Group, 13 dintre cele 38 de țări analizate aplică taxe specifice incinerării deșeurilor. Nivelul acestora variază considerabil, de la aproximativ 8 euro pe tonă în Portugalia până la circa 98 de euro pe tonă în Danemarca.
O asemenea diferență este relevantă pentru orice analiză a competitivității instalațiilor de valorificare energetică. O taxă de aproape 100 de euro pe tonă poate modifica substanțial costul tratării, mai ales atunci când operatorii concurează pentru contracte pe termen lung sau când există posibilitatea transportului deșeurilor către instalații din alte jurisdicții.
Totuși, comparația dintre două state nu poate fi redusă la valoarea unei singure taxe. Costul fiscal efectiv depinde și de existența taxelor pe depozitare, de eventualele restricții legale, de costurile logistice, de eficiența instalațiilor și de modul în care sunt tratate fiscal energia și emisiile de carbon.
O taxă ridicată pentru incinerare nu reprezintă, în sine, o politică greșită. Ea poate urmări obiective legitime de mediu, în special atunci când există alternative superioare în ierarhia deșeurilor. Problema apare atunci când impozitarea nu este calibrată în raport cu întregul sistem și ajunge să penalizeze o operațiune de recuperare fără să facă depozitarea suficient de costisitoare sau dificilă pentru a împiedica revenirea la eliminarea deșeurilor.
Prin urmare, întrebarea relevantă nu este dacă incinerarea trebuie sau nu taxată, ci dacă structura cumulată a fiscalității transmite un semnal economic compatibil cu obiectivele politicii europene privind deșeurile.
Depozitarea: o taxă răspândită, dar nu întotdeauna suficientă
În cazul depozitării, instrumentul fiscal este mult mai răspândit. Studiul identifică taxe de depozitare în 24 dintre cele 38 de țări analizate, cu valori reprezentative cuprinse între aproximativ 11 și 154 de euro pe tonă.
Intervalul ilustrează diferențele substanțiale dintre abordările naționale. În unele jurisdicții, taxa poate reprezenta un stimulent economic important pentru reducerea depozitării. În altele, nivelul său poate fi insuficient pentru a schimba comportamentul operatorilor și al generatorilor de deșeuri, în special dacă alternativele sunt mai scumpe sau insuficient dezvoltate.
Raportul subliniază însă un aspect esențial: existența unei taxe nu garantează reducerea efectivă a depozitării. În numeroase țări, depozitarea continuă să reprezinte destinația majoritară a deșeurilor, chiar și în condițiile în care există o taxă specifică.
Această observație ar trebui să fie un avertisment pentru decidenții publici care tratează fiscalitatea drept o soluție autonomă. O taxă poate modifica stimulentele economice, dar nu poate crea de una singură instalații de sortare, capacități de reciclare sau infrastructură de valorificare energetică. Nici nu poate substitui controlul efectiv al respectării legislației.
Eficiența politicii depinde de combinarea mai multor instrumente: niveluri de taxare adecvate, restricții aplicate în mod efectiv, capacități suficiente de tratare și un sistem de monitorizare care să împiedice eludarea regulilor.
În absența acestor condiții, majorarea taxelor poate genera creșteri de costuri fără să producă automat schimbarea structurală urmărită. Iar atunci când capacitățile alternative sunt insuficiente, efectul poate fi transferat către autoritățile locale, operatorii de salubritate, industrie și, în cele din urmă, către cetățeni.
Ierarhia deșeurilor nu trebuie să depindă de arbitrajul fiscal
Unul dintre principiile fundamentale ale politicii europene privind deșeurile este ierarhia care acordă prioritate prevenirii, reutilizării și reciclării, înaintea altor forme de valorificare și, în ultimă instanță, eliminării.
În această perspectivă, valorificarea energetică nu trebuie confundată cu reciclarea și nici prezentată ca un substitut pentru aceasta. Ea are însă un rol potențial important în gestionarea fracției reziduale care nu poate fi reciclată în mod fezabil, cu respectarea cerințelor aplicabile și fără compromiterea obiectivelor superioare ale ierarhiei.
Raportul RDF Industry Group se concentrează asupra raportului fiscal dintre recuperare și depozitare. Recomandarea sa centrală este ca depozitarea să fie întotdeauna mai puțin atractivă decât valorificarea energetică, printr-o combinație adecvată de taxe și restricții aplicate efectiv.
Formularea trebuie înțeleasă în contextul fracției reziduale pentru care recuperarea energetică reprezintă o alternativă relevantă, nu ca o regulă universală care ar plasa incinerarea înaintea reciclării.
Dacă depozitarea rămâne mai ieftină decât tratarea reziduală prin recuperare, sistemul poate recompensa economic soluția aflată mai jos în ierarhia deșeurilor. În schimb, dacă incinerarea este taxată suplimentar, iar depozitarea nu este supusă unor constrângeri suficiente, diferența dintre costurile celor două operațiuni se poate modifica în defavoarea recuperării.
Acest risc este important deoarece infrastructura de tratare presupune investiții mari și perioade lungi de amortizare. Deciziile privind construirea sau modernizarea instalațiilor se bazează pe estimări privind cantitățile de deșeuri disponibile, costurile operaționale, veniturile din energie și stabilitatea cadrului de reglementare.
Schimbările fiscale imprevizibile pot afecta aceste estimări. În același timp, absența unor stimulente coerente pentru reducerea depozitării poate întârzia investițiile în alternativele necesare.
Așadar, obiectivul nu ar trebui să fie protejarea unei tehnologii în raport cu toate celelalte, ci crearea unui cadru în care soluțiile pentru deșeurile reziduale sunt evaluate corect, iar eliminarea nu beneficiază de un avantaj economic artificial.
Piața transfrontalieră a deșeurilor: când fiscalitatea devine factor de competitivitate
Fragmentarea fiscală are și o dimensiune europeană. Atunci când diferențele dintre taxele aplicate în statele membre sunt suficient de mari, ele pot influența fluxurile comerciale și destinația deșeurilor reziduale.
O instalație dintr-o țară cu fiscalitate ridicată poate avea dificultăți în a concura cu o instalație dintr-un stat în care taxarea este mai redusă, chiar dacă diferențele de eficiență tehnică sunt limitate. În asemenea situații, alegerea destinației poate reflecta nu doar disponibilitatea capacităților și performanța de mediu, ci și avantajele fiscale ale jurisdicției respective.
Aceasta nu înseamnă că orice transport transfrontalier de deșeuri reprezintă o distorsiune. Mobilitatea deșeurilor poate contribui la utilizarea mai eficientă a capacităților disponibile și la evitarea unor situații în care anumite regiuni nu dispun de infrastructura necesară. Totuși, asemenea fluxuri trebuie să respecte legislația aplicabilă transporturilor de deșeuri și să fie evaluate inclusiv prin prisma impactului transportului și a performanței instalației de destinație.
Problema apare atunci când diferențele fiscale devin un factor determinant al alegerii, în detrimentul criteriilor de mediu și al eficienței sistemului în ansamblu.
Din această perspectivă, armonizarea nu presupune în mod obligatoriu aplicarea unei taxe identice în toate statele europene. Ea presupune, mai curând, reducerea discrepanțelor care pot distorsiona concurența și stabilirea unor principii comune pentru tratarea fiscală a operațiunilor comparabile.
Un asemenea cadru ar trebui să țină seama de particularitățile naționale, de infrastructura disponibilă și de diferențele dintre sistemele de gestionare a deșeurilor, fără a permite ca acestea să genereze stimulente contrare obiectivelor comune ale Uniunii Europene.
EU ETS și incinerarea deșeurilor: o schimbare cu efecte potențial majore
Raportul plasează problema fiscalității deșeurilor într-un context politic mai amplu: posibilitatea extinderii sistemului european de comercializare a certificatelor de emisii, EU ETS, la incinerarea deșeurilor.
Această perspectivă introduce o nouă dimensiune în calculul economic al instalațiilor. În prezent, statele aplică diferite combinații de taxe pe tona de deșeuri, impozite legate de energie și instrumente fiscale asociate carbonului. Extinderea EU ETS ar putea adăuga un cost explicit pentru emisiile de carbon fosil provenite din incinerare, în funcție de regulile finale aplicabile.
În principiu, includerea emisiilor în sistemul de comercializare poate consolida semnalul economic în favoarea reducerii emisiilor de gaze cu efect de seră. Costul carbonului poate încuraja eficiența, reducerea utilizării materialelor fosile și investițiile în tehnologii cu emisii mai mici.
Totuși, efectele asupra gestionării deșeurilor nu pot fi analizate exclusiv prin prisma emisiilor instalației de incinerare. Ele depind și de alternativa disponibilă pentru deșeurile respective. Dacă depozitarea nu este supusă unor costuri sau restricții suficiente, introducerea unui cost suplimentar pentru incinerare poate schimba raportul economic dintre cele două opțiuni.
Aceasta este una dintre preocupările centrale evidențiate de raport: extinderea instrumentelor de tarifare a carbonului, fără o reformă corespunzătoare a fiscalității depozitării, ar putea produce efecte contrare celor urmărite de ierarhia deșeurilor în anumite piețe naționale.
Este importantă, de asemenea, distincția dintre emisiile fosile și cele biogene. Deșeurile reziduale pot conține atât materiale de origine fosilă, precum anumite materiale plastice, cât și componente biogene. Analiza și eventuala tarifare a emisiilor trebuie să respecte regulile de monitorizare și contabilizare aplicabile fiecărei categorii.
În consecință, designul viitorului cadru fiscal trebuie să evite atât subevaluarea emisiilor, cât și suprapunerea necoordonată a instrumentelor economice.
Testul de stres al raportului: Italia și România, două cazuri relevante
Unul dintre cele mai interesante elemente ale prezentării RDF Industry Group este testul de stres prospectiv care examinează modul în care schimbările fiscale și o eventuală expunere la costul carbonului ar putea modifica raportul economic dintre recuperare și depozitare.
Conform prezentării, analiza combină ipoteze fiscale pentru anul 2030 cu o expunere echivalentă EU ETS de 110 euro pentru fiecare tonă de CO₂ provenită din incinerare. În acest scenariu ilustrativ, marja fiscală care favorizează recuperarea energetică în raport cu depozitarea s-ar inversa în Italia și România, în timp ce în Portugalia ar ajunge aproape de dispariție.
Acest rezultat merită atenție, în special pentru România, însă interpretarea sa necesită câteva precizări.
În primul rând, testul este un scenariu de stres, nu o prognoză a obligațiilor fiscale efective din 2030. Prezentarea precizează că analiza exclude introducerea graduală a măsurilor, derogările și alocarea gratuită. Prin urmare, rezultatul nu trebuie interpretat ca o estimare definitivă a costului pe care îl vor suporta instalațiile românești.
În al doilea rând, rezultatul nu demonstrează că România va înregistra în mod inevitabil o creștere a depozitării sau o scădere a valorificării energetice. El indică faptul că, în ipotezele folosite, modificarea costurilor poate schimba semnificativ stimulentele economice dintre recuperare și eliminare.
În al treilea rând, concluzia evidențiază importanța examinării simultane a taxelor pe depozitare, a taxelor de incinerare și a eventualelor costuri asociate carbonului. Analizarea separată a fiecărui instrument poate conduce la concluzii incomplete.
Pentru România, implicația de politică publică este clară: orice discuție privind aplicarea unor noi costuri de carbon asupra incinerării trebuie însoțită de o analiză a regimului depozitării, a capacităților reale de tratare și reciclare și a modului în care noile costuri se transmit în contractele de gestionare a deșeurilor.
Fără aceste evaluări, există riscul ca o măsură concepută pentru reducerea emisiilor să producă efecte economice nedorite în sistemul de gestionare a deșeurilor.
În același timp, cazul României nu trebuie extrapolat automat la toate statele europene. Testul de stres demonstrează tocmai că efectele diferă în funcție de combinația națională a taxelor și de ipotezele utilizate.
Costul carbonului nu trebuie să penalizeze indirect reciclarea
O altă recomandare importantă a RDF Industry Group privește tratamentul fiscal al reziduurilor rezultate din procesele de reciclare.
În practică, reciclarea nu generează întotdeauna un flux de materiale care pot fi introduse integral într-un nou ciclu de producție. Sortarea și prelucrarea produc, în funcție de materialele și tehnologiile utilizate, și fracții care nu pot fi recuperate în condiții tehnice sau economice rezonabile.
Aceste reziduuri trebuie gestionate în conformitate cu legislația aplicabilă și pot necesita tratare suplimentară, recuperare energetică sau eliminare, în funcție de caracteristicile lor.
Dacă sistemul fiscal aplică sarcini excesive asupra tratării acestor fracții, costul total al reciclării poate crește. În consecință, materialele reciclate pot deveni mai scumpe în raport cu materialele primare, inclusiv cele de origine fosilă.
Acest efect ar fi problematic pentru economia circulară. Politicile europene urmăresc nu doar creșterea cantităților colectate și reciclate, ci și dezvoltarea unor piețe pentru materialele recuperate, astfel încât acestea să poată înlocui efectiv materiile prime virgine.
Prin urmare, fiscalitatea trebuie concepută astfel încât să nu creeze, prin cumulul unor taxe și costuri de carbon, un dezavantaj disproporționat pentru lanțurile de reciclare.
Aceasta nu presupune exceptarea automată a tuturor reziduurilor de reciclare de la taxe sau de la regulile privind emisiile. O asemenea abordare ar putea genera stimulente nedorite și dificultăți de aplicare. Este necesară, în schimb, o analiză transparentă a tratamentului acestor fluxuri, a emisiilor efective și a costurilor care se acumulează de-a lungul lanțului de valorificare.
În esență, politica fiscală trebuie să distingă între stimularea reciclării și subvenționarea nejustificată a unor operațiuni ineficiente. Obiectivul este ca reziduurile inevitabile ale proceselor de reciclare să nu fie taxate într-un mod care compromite competitivitatea materialelor reciclate.
Șase direcții pentru o politică europeană mai coerentă
Pe baza analizei prezentate, RDF Industry Group formulează șase recomandări care urmăresc reducerea distorsiunilor fiscale și creșterea predictibilității pentru operatori și investitori.
- Prima recomandare este asigurarea faptului că depozitarea rămâne mai puțin atractivă decât valorificarea energetică pentru fracția reziduală relevantă. Acest lucru poate fi realizat prin taxe suficiente sau prin restricții aplicate efectiv. Recomandarea trebuie însă interpretată în cadrul ierarhiei deșeurilor, fără a transforma recuperarea energetică într-o alternativă preferabilă reciclării.
- A doua recomandare vizează armonizarea fiscalității deșeurilor reziduale la nivel european. În locul unor sisteme naționale care generează diferențe semnificative de tratament, raportul susține alinierea cadrului fiscal, astfel încât deciziile privind tratarea să reflecte capacitatea disponibilă, eficiența și performanța de mediu, nu doar avantajele fiscale ale unei anumite țări.
- A treia recomandare privește utilizarea EU ETS drept instrument fiscal de referință, în cazul extinderii sistemului la incinerarea deșeurilor. În această logică, taxele naționale suplimentare aplicate valorificării energetice ar trebui eliminate sau reproiectate pentru a evita suprapunerea instrumentelor și apariția unor sarcini inegale.
- A patra recomandare se referă la standardizarea principiilor de transfer al costurilor EU ETS. Dacă sistemul va fi extins, este necesară o abordare comună privind măsurarea carbonului fosil, alocarea emisiilor și reflectarea transparentă a costurilor în prețurile practicate de operatori. În lipsa unor principii clare, aceleași costuri de carbon pot fi calculate sau transferate diferit, complicând comparațiile între instalații și state.
- A cincea recomandare urmărește îmbunătățirea competitivității materialelor reciclate față de materialele primare, fosile. În acest scop, trebuie evitată supraimpozitarea tratării reziduurilor de reciclare, atunci când aceasta mărește artificial costul materialelor recuperate și le reduce atractivitatea comercială.
- În fine, raportul recomandă o tranziție gestionată și un cadru de reglementare predictibil, care să susțină investițiile în sortare, reducerea carbonului fosil, recuperarea căldurii și captarea și stocarea carbonului. Aceste investiții necesită perioade lungi de planificare, iar schimbările frecvente sau insuficient coordonate ale fiscalității pot întârzia deciziile.
Cele șase direcții au un element comun: politica fiscală trebuie privită ca parte a unui sistem integrat de gestionare a deșeurilor, nu ca o colecție de taxe independente.
Ce ar trebui să însemne această dezbatere pentru România?
Pentru România, raportul oferă un punct de plecare pentru o discuție mai amplă despre coerența politicilor privind deșeurile. O eventuală modificare a fiscalității nu ar trebui evaluată exclusiv prin veniturile bugetare pe care le poate genera sau prin efectul său asupra unei anumite tehnologii.
Analiza trebuie să includă capacitatea sistemului de a preveni generarea deșeurilor, de a asigura colectarea separată, de a sorta și recicla materialele și de a gestiona în condiții adecvate fracțiile care rămân după aceste operațiuni.
Înaintea introducerii unor noi costuri, ar fi necesară o evaluare integrată a taxelor existente, a restricțiilor aplicabile depozitării, a capacităților de tratare și a efectelor asupra costurilor suportate de autoritățile locale și de operatorii economici.
De asemenea, ar trebui analizat modul în care modificările fiscale se reflectă în contractele de salubritate, în tarifele pentru generatorii de deșeuri și în costul serviciilor publice. Efectul final nu depinde doar de valoarea nominală a unei taxe, ci și de posibilitatea transferării acesteia de-a lungul lanțului economic.
În contextul unei eventuale extinderi a EU ETS la incinerare, România ar trebui să examineze mai multe scenarii, inclusiv situațiile în care costul carbonului crește mai repede decât costul eliminării. O asemenea analiză ar trebui să distingă între impactul asupra operatorilor, efectele asupra investițiilor și consecințele asupra obiectivelor de reciclare și reducere a depozitării.
Este, de asemenea, important ca politicile fiscale să fie corelate cu dezvoltarea infrastructurii. Majorarea taxelor de depozitare poate contribui la schimbarea comportamentului numai dacă există alternative fezabile, iar restricțiile privind eliminarea pot produce rezultate durabile doar dacă sunt aplicate efectiv și sunt susținute de capacități suficiente de tratare.
Nu în ultimul rând, România ar trebui să urmărească evitarea situațiilor în care costurile suplimentare asociate reziduurilor de reciclare reduc competitivitatea materialelor recuperate. Într-o economie în care dezvoltarea piețelor pentru materiale secundare rămâne esențială, fiscalitatea trebuie să susțină cererea pentru acestea, nu să o descurajeze indirect.
Nu este suficient să taxăm mai mult; trebuie să taxăm mai coerent
Raportul RDF Industry Group evidențiază o problemă care depășește diferențele dintre cotele de impozitare naționale. Miza reală este coerența dintre instrumentele economice utilizate pentru atingerea obiectivelor de mediu.
Taxele pot încuraja schimbarea comportamentului, pot contribui la reducerea depozitării și pot integra costul carbonului în deciziile economice. Dar efectele lor depind de modul în care sunt concepute împreună, de existența alternativelor și de capacitatea autorităților de a aplica regulile.
În perspectiva extinderii EU ETS la incinerarea deșeurilor, această problemă devine și mai importantă. Introducerea unui nou cost de carbon fără reconsiderarea fiscalității depozitării și fără o evaluare a efectelor asupra reciclării ar putea produce rezultate diferite de cele urmărite de politica europeană.
Scenariul ilustrativ prezentat de raport, în care marja fiscală favorabilă recuperării s-ar inversa în Italia și România, demonstrează necesitatea unor analize naționale riguroase. El nu reprezintă o prognoză certă, dar arată cât de sensibil poate deveni echilibrul economic dintre tratarea și eliminarea deșeurilor atunci când se modifică simultan mai multe instrumente fiscale.
În cele din urmă, economia circulară nu poate fi construită numai prin obiective obligatorii, interdicții și taxe. Ea are nevoie de infrastructură, piețe funcționale pentru materialele reciclate, investiții predictibile și semnale economice care să nu se contrazică reciproc.
Provocarea pentru Uniunea Europeană este să transforme o piață fragmentată fiscal într-un cadru mai coerent, în care avantajele economice să fie aliniate cu performanța de mediu. Pentru România, provocarea este să evite adoptarea unor măsuri fiscale izolate și să construiască o politică în care prevenirea, reciclarea, valorificarea reziduală și reducerea depozitării să funcționeze ca elemente ale aceluiași sistem.
Nu nivelul unei taxe, privit izolat, determină succesul politicii de mediu, ci felul în care toate costurile și stimulentele economice conduc către rezultatul dorit.